随着供需格局持续改善,水泥板块景气度上行趋势明显,值得投资。
落在市场表现上,海螺水泥、祁连山、上峰水泥等股价维持高位。
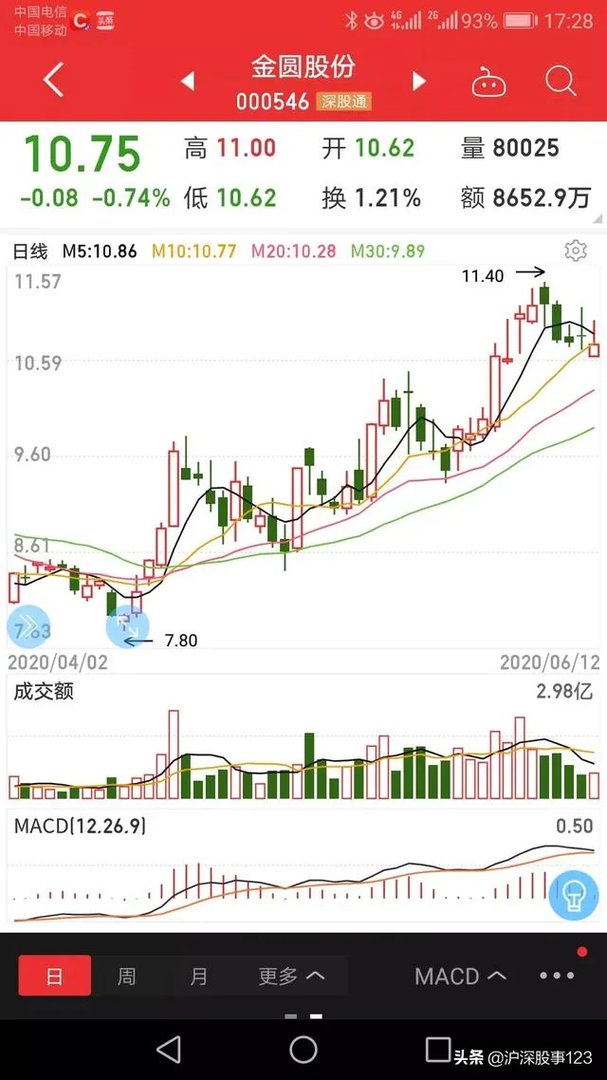
金圆股份是一支尚在低位的水泥股。
金圆股份的逻辑在于其建材和环保板块业绩高弹性,尤其是环保业务,后续有望开启高成长模式,驱动公司股价实现戴维斯双击。
金圆股份目前是“建材+环保”双主业模式。建材方面,公司销售区域覆盖青海、西藏和广东三省,是青海地区规模最大的水泥企业;环保方面,公司已在江苏、山东、广东、福建、江西、四川、青海等十多个最核心的工业危废市场布局危废处置产能。
金圆股份水泥板块布局以青海为主、广东为辅,青海地区水泥价格仍在洼地潜在弹性巨大。今年青海供需格局双双反转,供给端上盐湖股份破产重组使区域区域产量收缩,需求端上有前期延迟开工重大项目集中启动拉动。
截至5月22日,青海西宁高标号价格已达500元/吨,同比高出120元/吨,系全国同比涨幅最高省份,为全年确立了良好开局。
除了水泥,金圆股份也包含环保业务。
市场对金圆股份环保板块业绩兑现能力有所担忧,前两年业绩兑现不及预期主要系项目投入与商誉减值所拖累。公司目前持有的建成、在建和待建危废处置产线共计21条,随着在手项目的逐步投产,预计未来3年公司环保板块有望开启年均40%以上高增长时代。市场疑虑消除以及环保收入占比提升将有望助力公司开启业绩和估值双升行情。
金圆股份5月24日公告非公开发行股票预案,最大亮点在于“大股东大比例认购定增+引入海创战投”,为公司长期成长性背书。而且海创环保是水泥窑协同处置领域当前绝对龙头,有望提升公司环保板块的长期竞争力。